

Как компании учесть спортинвентарь, купленный для сотрудников
Компания решила оборудовать в офисе комнату для тренировок. В бухгалтерию пришли документы на четыре позиции:
-
коврики и мячи на 18 000 руб.;
-
10 комплектов формы по 3500 руб.;
-
разборная стойка за 35 000 руб.;
-
силовой тренажёр за 180 000 руб.
Ситуация и суммы условные.
Допустим, вещи купили у крупного продавца спортивных товаров, а склад самой организации принял их в один день. Пользоваться ими будут одни и те же сотрудники, однако в учете позиции могут оказаться на разных счетах.
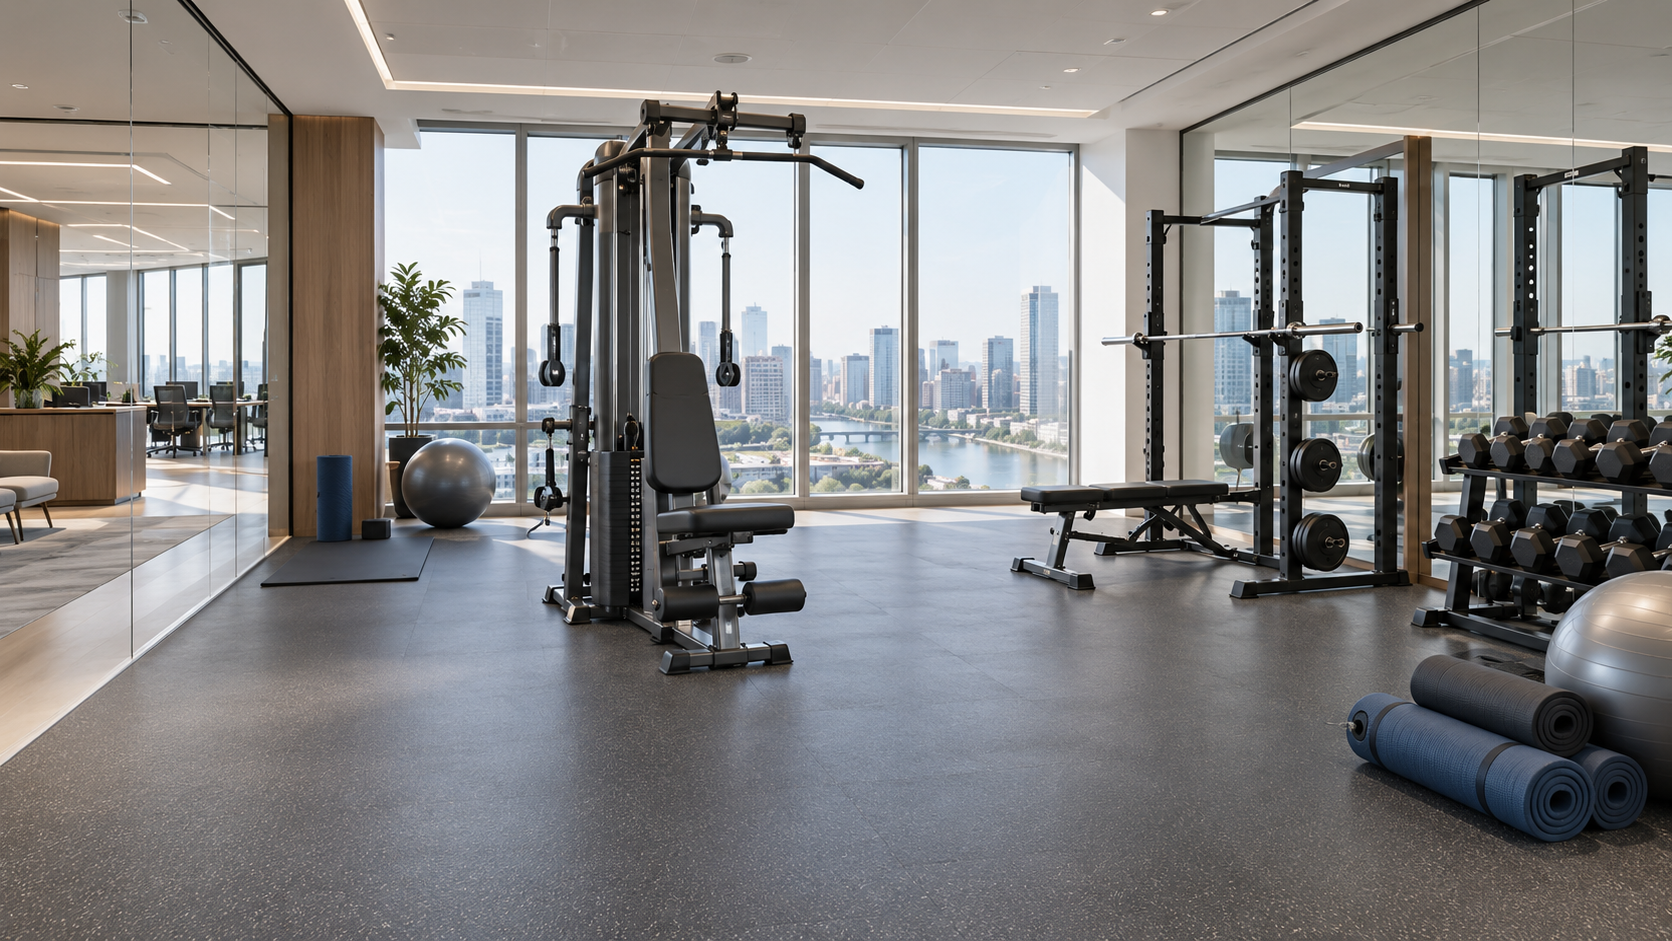
Если инвентарь предназначен для добровольных занятий во внерабочее время, его стоимость, согласно позиции Минфина, не уменьшит налоговую базу по налогу на прибыль.
«Спортмастер», склад покупателя и первичка: как оформить поступление инвентаря
Состав документов зависит от способа покупки. Бухгалтеру нужен документ, из которого видны наименование, количество и стоимость имущества. Обязательные реквизиты первичного документа перечислены в статье 9 Федерального закона № 402-ФЗ «О бухгалтерском учете».
-
Безналичная оплата. Продавец обычно выдает товарную накладную или УПД. УПД может одновременно выполнять функции передаточного документа и счета-фактуры, если оформлен с необходимыми реквизитами.
-
Покупка через подотчетное лицо. Сотрудник сдает авансовый отчет и кассовый чек. Если по чеку нельзя определить состав покупки, потребуется дополнительный документ с наименованием, количеством и стоимостью товаров.
-
Доставка и сборка. Эти затраты включают в стоимость актива, если они непосредственно связаны с приобретением и приведением имущества в состояние, пригодное для использования. По предметам, стоимость которых списывают сразу, порядок учета определяют отдельно.
Если покупку оформили в «Спортмастере», склад покупателя получает вещи вместе с документами продавца. Кладовщик сверяет количество, бухгалтер проверяет реквизиты. Расхождения лучше зафиксировать в акте сразу, пока инвентарь не разошелся по залу.
НДС зависит от сценария использования. Для вычета имущество должно быть принято к учету и предназначено для облагаемых операций, а компании нужен правильно оформленный счет-фактура или УПД. Если инвентарь используют для собственных нужд, расходы на которые не уменьшают налог на прибыль, отдельно проверяют применение подп. 2 п. 1 ст. 146 НК РФ. Налоговые последствия подарка сотруднику разберем ниже.
Склад, «Спортмастер», в Москве: какие сведения о покупке влияют на учёт
Склад, «Спортмастер», в Москве — в таком перечислении смешаны место приемки, продавец и место сделки. Для учета эти сведения имеют разное значение.
Сведение
На что влияет
Склад приемки
Материально ответственное лицо и аналитика по местам хранения
Продавец
Реквизиты контрагента, его налоговый статус и комплект документов
Город покупки
На классификацию имущества не влияет
Классификацию определяют другие параметры: стоимость, срок и характер использования, контроль над активом и лимиты из учетной политики.
Запас, основное средство или малоценное имущество
Активы, которые компания собирается использовать не более 12 месяцев или обычного операционного цикла, учитывают как запасы по ФСБУ 5/2019. Если срок больше и выполнены остальные условия п. 4 ФСБУ 6/2020, перед бухгалтером основное средство.
ФСБУ 6/2020 разрешает закрепить в учетной политике стоимостной лимит исходя из существенности. Объекты дешевле лимита списывают в расходы сразу, но их наличие и движение компания должна контролировать. Фиксированной суммы в стандарте нет — лимит каждая организация выбирает сама. При этом нельзя механически дробить существенную закупку на отдельные дешевые предметы: устанавливая лимит, организация учитывает не только стоимость единицы, но и совокупную существенность однородных объектов.
Порог 100 000 руб. к бухучету отношения не имеет. Он взят из статьи 256 НК РФ: в налоговом учете амортизируемым имуществом признаются объекты дороже 100 000 руб. со сроком службы больше 12 месяцев.
Как это выглядит на примере
 >
Допустим, в учетной политике лимит составляет 40 000 руб. за объект, а порядок оценки совокупной существенности однородных предметов закреплен отдельно. Тогда:
-
коврики и мячи, если по первичным документам каждый предмет дешевле лимита, а совокупность таких объектов несущественна, списывают в расходы сразу и контролируют по отдельной ведомости;
-
форму, которую выдают на сезон во временное пользование, учитывают как запасы, если компания сохраняет право собственности, а сотрудники возвращают или заменяют комплекты в установленном порядке;
-
разборная стойка прослужит несколько лет, но стоит 35 000 руб., то есть меньше лимита. Ее тоже списывают сразу и контролируют через ведомость;
-
тренажёр за 180 000 руб. признают основным средством и амортизируют.
При другом лимите или сроке классификация изменится, поэтому правило заранее закрепляют в учетной политике.
Почему бухгалтерский расход может не уменьшить прибыль
В бухучете все эти вещи рано или поздно попадут в расходы: запасы при списании, тренажер через амортизацию. Затраты, не связанные с обычной деятельностью, как правило, отражают в составе прочих расходов.
В налоговом учете картина другая. Пункт 29 статьи 270 НК РФ не позволяет учитывать расходы на занятия в спортивных секциях, кружках или клубах и другие аналогичные расходы в пользу работников.
Минфин применил эту норму к похожей ситуации в письме от 20.11.2023 № 03-03-06/1/110834. Организация оборудовала спортзал в офисе, купила тренажеры и инвентарь и разрешила сотрудникам бесплатно заниматься во внерабочее время. Компания хотела учесть затраты как расходы на нормальные условия труда по пп. 7 п. 1 ст. 264 НК РФ.
Ведомство ответило условно: если покупка инвентаря не связана с производственной деятельностью работников, такие расходы налоговую базу не уменьшают. Письмо носит разъяснительный характер и не оценивает документы конкретной компании.
Из этого следует:
-
порог 100 000 руб. из ст. 256 НК РФ здесь не помогает. Тренажер не станет амортизируемым имуществом для налога, если сами расходы не учитываются;
-
расходы и амортизация есть в бухучете, но отсутствуют в налоговом, поэтому возникает постоянная разница;
-
по ПБУ 18/02 с нее признают постоянный налоговый расход. Организации, которым разрешен упрощенный бухучет, в ряде случаев вправе этот стандарт не применять.
Утверждение, что занятия спортом повышают эффективность сотрудников, само по себе не подтверждает производственную направленность расходов. Связь с деятельностью компании нужно обосновывать документами.
Пользование или подарок: когда у сотрудника появляется доход
Сценарий
Собственник вещи
НДФЛ
Занятия в корпоративном зале
Компания
Обычно не возникает, если доход нельзя определить по каждому сотруднику
Выдача во временное пользование
Компания
Как правило, не возникает, если право собственности не переходит
Передача в подарок
Сотрудник
С превышения 4000 руб. за год
В первых двух сценариях вещь остается в собственности организации. Выдачу оформляют ведомостью или актом, после использования инвентарь принимают обратно. Лимит 4000 руб. здесь не применяют — подарка нет.
Если форму передают сотруднику насовсем, это подарок. По п. 28 ст. 217 НК РФ подарки от организации освобождены от НДФЛ в пределах 4000 руб. за календарный год. Налог считают только с превышения.
Пример: сотрудник получил комплект формы за 3500. руб., а в декабре новогодний подарок за 2000 руб. За год набралось 5500 руб., облагаемая сумма составит 1500 руб. При ставке 13% (если годовой доход не превышает 2,4 млн руб.) НДФЛ равен 195 руб. Подарок является доходом в натуральной форме, поэтому налог удерживают из ближайшей денежной выплаты работнику.
Страховые взносы и НДС при подарке
Передача имущества по договору дарения не относится к объекту обложения страховыми взносами (п. 4 ст. 420 НК РФ). Если организация дарит вещь дороже 3000 руб., договор оформляют письменно (п. 2 ст. 574 ГК РФ).
Без надлежащего оформления возрастает риск, что передачу квалифицируют как выплату в рамках трудовых отношений. Этот подход Минфин подтвердил в письме от 31.10.2022 № 03-04-06/105519.
Безвозмездная передача считается реализацией, поэтому с нее начисляют НДС (пп. 1 п. 1 ст. 146 НК РФ). Входной налог принимают к вычету только при выполнении общих условий, перечисленных выше.
Кто отвечает за хранение
Инвентарь для зала требует тех же складских операций, что и любое другое имущество: приемки, выдачи, возврата и списания. До передачи в спортзал его следует закрепить за ответственным подразделением и отразить в принятом компанией регистре учета.
Карточка имущества разделяет ответы на три вопроса: где находятся склады, «Спортмастер» ли указан продавцом и какое подразделение отвечает за инвентарь. Порядок работы с ним стоит закрепить заранее:
-
назначьте материально ответственное лицо. Письменный договор о полной материальной ответственности можно заключить, если должность сотрудника или выполняемая им работа предусмотрена перечнями, утвержденными приказом Минтруда России от 16.04.2025 № 251н;
-
выдавайте вещи под подпись и принимайте обратно по той же ведомости;
-
включите списанные малоценные предметы в процедуру внутреннего контроля и периодически сверяйте их фактическое наличие с ведомостью. ФСБУ 6/2020 требует обеспечить контроль движения таких объектов;
-
списывайте повреждённые вещи актом с указанием причины.
Чек-лист перед покупкой
Продавцом может быть «Спортмастер», склад при этом остается зоной ответственности покупателя. До оплаты бухгалтеру стоит выяснить:
-
кто будет собственником имущества;
-
где и как его станут использовать;
-
на какой срок рассчитана эксплуатация;
-
какой стоимостной лимит установлен в учетной политике;
-
передадут ли вещь конкретному сотруднику;
-
какие документы выдаст продавец;
-
уменьшат ли затраты налог на прибыль;
-
кто отвечает за хранение и инвентаризацию.
Ответы на эти вопросы определят счет учета, налоговые последствия и набор документов еще до того, как инвентарь окажется в зале.