


6-НДФЛ за 2022 год: форма и правила заполнения
6-НДФЛ – форма, которая включает данные по доходам, выплаченным физлицам, а также по удержанному с них налогу на доходы физлиц. Расскажем о порядке заполнения этой формы, а также о нюансах годового 6-НДФЛ.

За 2022 год отчет подается по старой форме, утвержденной приказом ФНС от 15.10.2020 № ЕД-7-11/753.
Сдать 6-НДФЛ за 2022 год нужно не позднее 27 февраля 2023 года.
Состав формы
В годовом расчете представлено четыре раздела:
Титульный лист.
Раздел 1 «Данные об обязательствах налогового агента».
Раздел 2 «Расчет исчисленных, удержанных и перечисленных сумм НДФЛ».
Приложение № 1 к расчету «Справка о доходах и суммах налогов физлица».
На Титульном листе указываются регистрационные данные компании.
Заполнение Раздела 1
Раздел 1 служит для отражения сумм налога к перечислению с указанием сроков уплаты за последние три месяца.
В полях формы указывают следующую информацию:
Поле 010 – КБК налога.
Поле 020 – обобщенная сумма налога, удержанная за 3 месяца отчетного периода.
Поле 021 – крайняя дата перечисления удержанной суммы налога.
Поле 022 – сумма налога, которая должна быть перечислена не позднее даты, указанной в поле 021.
Раздел 1 включает столько пар полей 021 и 022, сколько необходимо для отражения всех сумм НДФЛ, удержанных в течение квартала.
Заполнение Раздела 2
В Разделе 2 отражают суммарный расчет НДФЛ по показателям нарастающим итогом с начала года.
В поле 110 указывают общую сумму дохода, начисленную физическим лицам. Детализация по отдельным видам доходов (по трудовым договорам, в виде дивидендов и так далее) содержится в полях 111, 112, 113, 115.
В поле 120 указывают общее количество физлиц, которым в отчетном периоде начислили доход, облагаемый НДФЛ.
В поле 130 указывают общую сумму вычетов по НДФЛ.
Поле 140 содержит сумму исчисленного налога. В полях 141,142 указывают расшифровку по некоторым показателям.
Поле 150 отражает сумму фиксированного авансового платежа.
В поле 160 указывают общую сумму удержанного НДФЛ. Поля 170, 180, 190 заполняют в случае, если есть неудержанные, излишне удержанные и возвращенные суммы налога.
Как все это выглядит на практике, покажем чуть позже, при рассмотрении конкретных примеров.
В Приложениях № 1 к Расчету собраны Справки о доходах и суммах налогов каждого физического лица, которому выплачивался облагаемый НДФЛ доход. Этот раздел является специальным дополнением годового отчета. В состав квартальных форм он не входит.
При заполнении расчета 6-НДФЛ за 2022 год возникает главный вопрос, связанный с изменением даты признания доходов в виде заработной платы. Согласно новой редакции п. 2 ст. 223 НК такой датой становится день фактической выплаты зарплаты, а не последний день месяца, как это было раньше.
Это означает, что с первой половины заработной платы (аванса) тоже нужно удерживать НДФЛ.
Сроки перечисления НДФЛ тоже изменились. НДФЛ теперь перечисляется в составе единого налогового платежа до 28 числа месяца.
Сервис Онлайн-спринтер от Такском обеспечит сдачу отчетности во все контролирующие органы. У сервиса простой и понятный интерфейс. С действующей ЭП подключение займет несколько минут. Умный календарь бухгалтера не даст пропустить сроки сдачи отчетов и покажет их текущий статус обработки.
Декабрьская зарплата в расчете 6-НДФЛ
В изменившейся картине по признанию даты дохода в основном все понятно, кроме одного: как отражать НДФЛ с зарплаты за декабрь 2022.
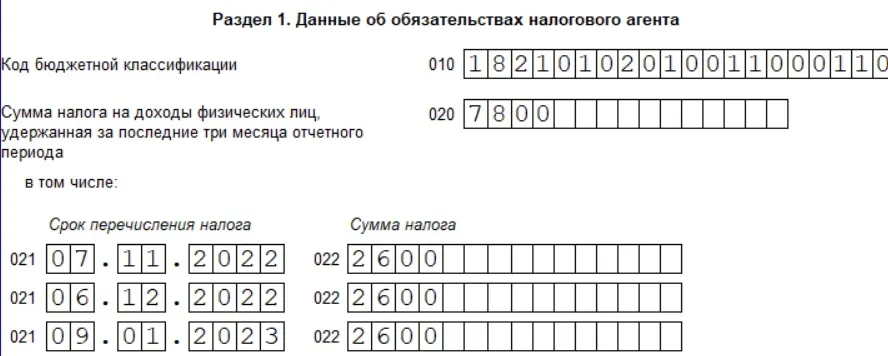
Тут возможны две ситуации. Для их рассмотрения введем пример организации, в которой работает 1 работник с ежемесячной зарплатой 20 000 рублей. Вычеты по НДФЛ ему не положены. Ежемесячный НДФЛ по общей ставке 13% составляет 2 600 рублей.
Выплата декабрьской зарплаты в декабре
Работодатель выплачивает зарплату 5 числа месяца, следующего за расчетным. Аванс – 20 числа расчетного месяца. Срок выплаты зарплаты за декабрь приходится на праздничные дни с 1 по 8 января 2023 и она должна быть выплачена 30.12.2022. НДФЛ удерживают со всей зарплаты за декабрь согласно порядку, действующему в 2022 году.
В этом случае заполнение 6-НДФЛ затруднений не вызывает и Раздел 1 выглядит следующим образом, как показано на рисунке 1.
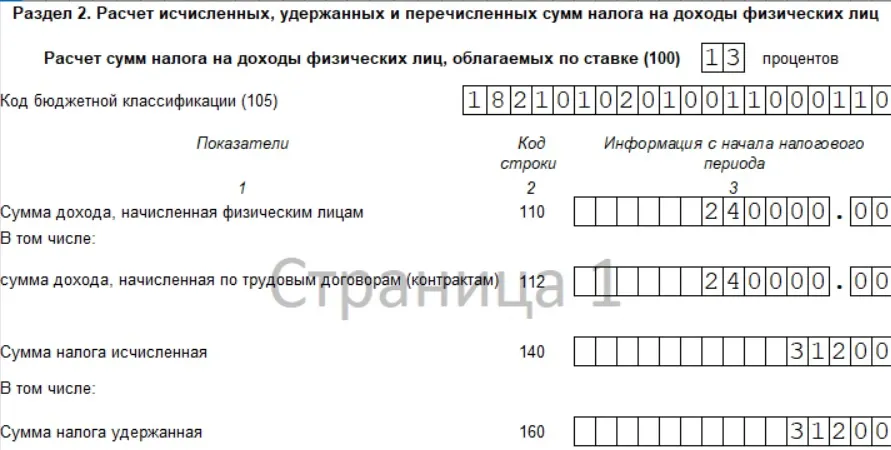
В Разделе 2 приводятся суммарные начисления и удержания за год. Зарплата по 20 000 рублей в месяц за год составляет 240 000 рублей. Общая сумма начисленного за год НДФЛ – 31 200 рублей. Как отражаются эти показатели в Разделе 2 покажем на Рисунке 2.
Эта ситуация возможна не только в организациях с аналогичными датами выплаты зарплаты.
Может быть и такое, что срок выплаты зарплаты приходится на 9 января и позже, но работодатель выплатил работникам зарплату перед Новым годом. В этом случае для заполнения 6-НДФЛ применяется тот же алгоритм.
Выплата декабрьской зарплаты в январе
В организации срок выплаты зарплаты приходится на 10 число месяца. Аванс за декабрь был выплачен 23 декабря, а зарплата за месяц – 10 января.
На момент выплаты аванса действовали старые правила даты признания дохода, и НДФЛ с аванса не удерживался. А зарплата за месяц была выплачена в 2023 году, когда уже действуют новые правила. Как тогда заполнять форму 6-НДФЛ?
В письме ФНС от 11.01.2023 № ЗГ-3-11/125@ содержатся пояснения по этому поводу. Общий подход таков, что декабрьский аванс не признается доходом 2023 года, хотя налог с него фактически удержан и уплачен в январе 2023.
Поэтому в показатели Раздела 2 формы расчета за 2022 год включают аванс с декабрьской зарплаты, а также НДФЛ с него. Несмотря на то, что аванс работникам в декабре 2022 выплачен без удержания НДФЛ.
Однако в Раздел 1 отчета за 2022 год декабрьская зарплата и НДФЛ не попадают. Эти суммы отражают в расчете 6-НДФЛ за 1 квартал 2023 года.
Покажем это на нашем примере.
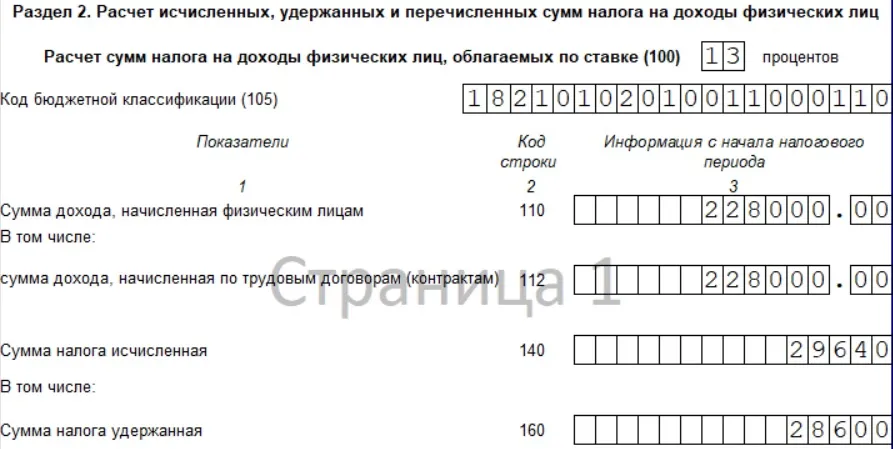
Аванс за декабрь составил 8 000 и был выплачен 30.12.2022. НДФЛ с него составляет 1 040 рублей. Общая зарплата за 11 месяцев 2022 года равна 20000 * 11 = 220 000. С приплюсованным декабрьским авансом сумма доходов для отражения в Разделе 2 составила 228 000 рублей. НДФЛ с этих доходов, соответственно, составил 29 640 рублей. Эта сумма отражается по строке 140.
Поскольку фактически НДФЛ с аванса удержан не был, налог с декабрьского аванса в сумме 1040 рублей по строке 160 не отражается. Раздел 2 формы будет выглядеть так:
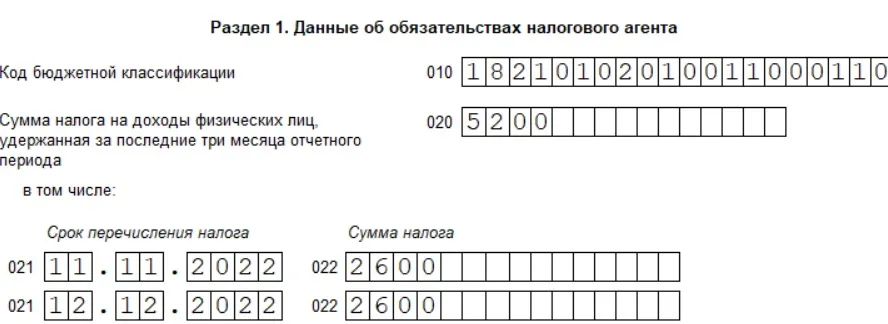
В Разделе 1 отчета за 2022 год ни НДФЛ с аванса, ни НДФЛ со второй половины декабрьской зарплаты не отражаются, поскольку налог фактически удержан только в январе 2023 года и будет включен в расчет 6-НДФЛ за 1 квартал 2023 года. То есть Раздел 1 формы за 2022 год будет выглядеть таким образом.
В Справках о доходах физлиц из Приложения 1 за 2022 год отражается аванс за декабрь и НДФЛ с него. Однако вторая половина декабрьской зарплаты и НДФЛ с этой суммы в Справку за 2022 года не попадают, а включаются в Справки за 2023 год.
Онлайн-спринтер содержит только актуальные формы отчетов. Встроенная проверка на ошибки гарантирует корректную отправку отчетов в контролирующие органы.
В тарифы отчетности входят бесплатные пакеты отправки документов, оцените все возможности ЭДО. Круглосуточная техническая поддержка всегда готова ответить на ваши вопросы.
Пошаговый план перехода на ЭПД
Заполните форму, чтобы бесплатно забрать готовый гайд с реальными кейсами, разбором титулов ЭТрН

Реклама: ООО «ТАКСКОМ», ИНН 7704211201


Если зарплата начислена в 2022г. но не выплачена, как в этом случае? Кроме декабря есть и другие месяцы в году
С РСВ разойдется база, если пол зарплаты откинуть декабрьской😎
Сотрудник просит справку 2 ндфл чтобы подать декларацию 3ндфл и заявить вычеты. Что мне указывать в декабре 2022 г аванс или всю начисленную зарплату? Остаток з/п выдавали 10.01.23. в 1С у меня вообще декабрь не заполняет, только отпускные, что же возмещать налоговая будет сотруднику?