Налоговики объяснили, можно ли включать в расходы чеки от подотчетников
Федеральная налоговая служба успокоила что чеки из магазинов у подотчетников можно брать без опаски.
В связи с появившейся обязанностью указывать в кассовом чеке реквизиты покупателя-юрлица или ИП, бухгалтеров мучает вопрос — что делать с подотчетниками? Ведь они обычно приносят обычные кассовые чеки из магазинов, где данных покупателя нет.
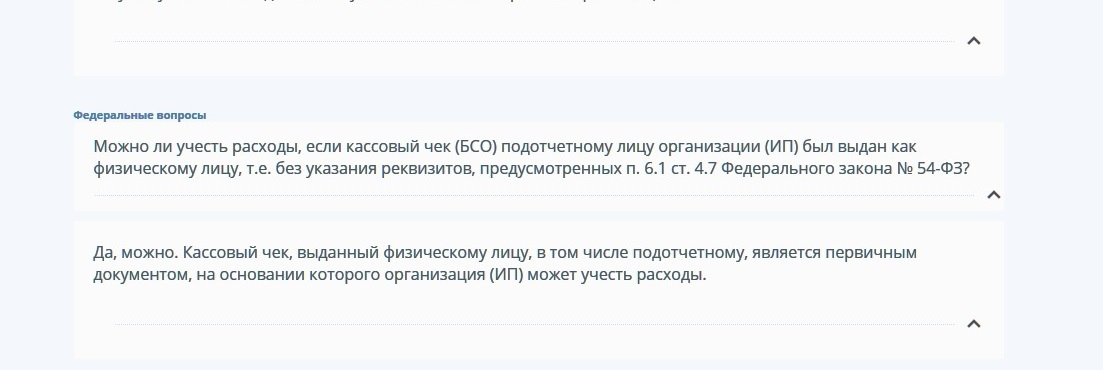
Федеральная налоговая служба успокоила сомневающихся - чеки из магазинов у подотчетников можно брать без опаски. В разделе «Часто задаваемые вопросы» дан ответ на такой вопрос:
Можно ли учесть расходы, если кассовый чек (БСО) подотчетному лицу организации (ИП) был выдан как физическому лицу, т.е. без указания реквизитов, предусмотренных п. 6.1 ст. 4.7 Федерального закона № 54-ФЗ?
Ответ ФНС:
Да, можно. Кассовый чек, выданный физическому лицу, в том числе подотчетному, является первичным документом, на основании которого организация (ИП) может учесть расходы.
Конечно, это не официальное письмо налоговиков с датой и номером, но особо пугливые бухгалтеры могут сохранить себе скриншот этого ответа, пока не появится официальный документ.