
Пожертвование на ведение уставной деятельности не включается в базу налога на прибыль
Минфин РФ в своем письме разъясняет порядок учета для целей налогообложения прибыли организаций пожертвования, полученного на осуществление уставной деятельности организации, не осуществляющей благотворительную деятельности.
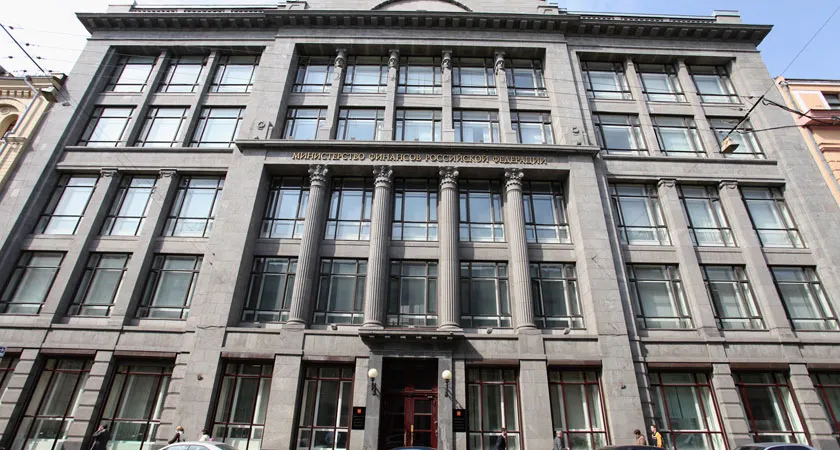
Минфин РФ в своем письме № 03-03-06/4/73 от 13.07.2012 разъясняет порядок учета для целей налогообложения прибыли организаций пожертвования, полученного на осуществление уставной деятельности организации, не осуществляющей благотворительную деятельность.
Ведомство отмечает, что целевые поступления на содержание некоммерческих организаций и ведение ими уставной деятельности, поступившие безвозмездно на основании решений органов государственной власти и органов местного самоуправления и решений органов управления государственных внебюджетных фондов, а также целевые поступления от других организаций и (или) физических лиц и использованные указанными получателями по назначению, не учитываемые при определении налоговой базы по налогу на прибыль, определены в пункте 2 статьи 251 НК РФ.
При этом налогоплательщики - получатели указанных целевых поступлений обязаны вести раздельный учет доходов (расходов), полученных (понесенных) в рамках целевых поступлений.
Так, в частности, к целевым поступлениям относятся «пожертвования, признаваемые таковыми в соответствии с Гражданским кодексом Российской Федерации».
Таким образом, в случаях, когда пожертвование осуществляет юридическое лицо и сумма указанного пожертвования превышает три тысячи рублей, то договор на указанное пожертвование должен быть заключен в письменной форме.
В противном случае такой договор является ничтожным, и поступление указанного имущества следует рассматривать в качестве безвозмездно полученного имущества, подлежащего учету при формировании налоговой базы по налогу на прибыль организаций в составе внереализационных доходов.
Ссылки по теме:
- Власти Нижегородской области расширили льготы по налогу на прибыль – Клерк.Ру, 19.11.10
- Пожертвование ВУЗу дает право на социальный налоговый вычет – Клерк.Ру, 02.09.10
- Рояль, полученный безвозмездно бюджетным учреждением, не облагается налогом на прибыль – Клерк.Ру, 14.04.10
Сайты по теме: