



Расходы на программное обеспечение бухгалтер учитывает давно и по понятным правилам. С нейросетями сложнее: сотрудники оплачивают ChatGPT, Claude или генераторы картинок с личных карт, приносят чеки на английском и просят компенсацию, а бухгалтерия решает, можно ли это вообще признать в расходах. Разберем, как учитывать доступ к ИИ-сервисам на ОСНО и УСН, где возникает НДС налогового агента и почему проще всего, когда компания платит за нейросети по счету и получает УПД.
Нейросеть — это ПО или услуга
Первый вопрос, от которого зависит учет: что именно покупает компания. Вариантов два.
Лицензия на программу. Компания получает право использовать программу по лицензионному договору. Такие расходы на ОСНО учитывают по пп. 26 п. 1 ст. 264 НК РФ.
Услуга доступа к сервису. Компания платит за возможность пользоваться облачным сервисом через браузер. Большинство нейросетей работают именно так, и в учете это услуга, а не лицензия.
Квалификация зависит от договора или оферты, поэтому перед учетом стоит прочитать, что в них написано. В любом случае для признания расхода нужны три условия из ст. 252 НК РФ: расход экономически обоснован, документально подтвержден и связан с деятельностью компании.
Расходы на программное обеспечение в налоговом учете: ОСНО и УСН
Режим | Как учесть доступ к нейросети | Когда признать |
ОСНО | Прочие расходы по ст. 264 НК РФ (для лицензий — пп. 26 п. 1) | В периоде, к которому относится услуга |
УСН «доходы минус расходы» | С 2026 года по пп. 45 п. 1 ст. 346.16 НК РФ — иные расходы по правилам гл. 25 | После оплаты и оказания услуги |
УСН «доходы» | Расходы не уменьшают налог | — |
УСН с 2026 года: перечень расходов стал открытым
До 2026 года бухгалтер на УСН «доходы минус расходы» искал подходящий подпункт в закрытом перечне ст. 346.16 НК РФ, и с облачными сервисами это было спорно. С 2026 года в п. 1 ст. 346.16 появился пп. 45: теперь можно учитывать и иные расходы, которые признаются по правилам главы 25 НК РФ. Для нейросетей это снимает главный вопрос «есть ли такая статья», но не отменяет требований ст. 252 к обоснованности и документам.
Отдельный момент для упрощенки — аванс. Если компания пополняет баланс сервиса заранее, сумма пополнения сама по себе еще не расход. Расход признают, когда услуга оказана, то есть по закрывающему документу за период.
Учет программного обеспечения в бухгалтерском учете: счета и проводки
В бухгалтерском учете доступ к облачной нейросети по подписке или по факту использования — это расход периода, а не нематериальный актив: исключительных прав компания не получает. Типовая схема, если компания пополняет баланс заранее:
Операция | Дебет | Кредит |
Перечислена предоплата исполнителю | 60.02 | 51 |
Отражена услуга за месяц по УПД | 26 (44, 20) | 60.01 |
Зачтен аванс | 60.01 | 60.02 |
Счет учета затрат выбирают по тому, кто пользуется сервисом: управленческие подразделения — 26, торговля — 44, производство — 20. Если компания покупает неисключительную лицензию на программное обеспечение на год вперед, порядок списания (сразу или равномерно в течение срока) закрепляют в учетной политике.
НДС налогового агента при покупке зарубежной нейросети
Когда компания сама платит иностранному сервису, возникает обязанность налогового агента. С 1 октября 2022 года при покупке электронных услуг у иностранной организации НДС исчисляет и платит покупатель-организация или ИП (п. 10.1 ст. 174.2 НК РФ). Доступ к нейросети обычно относят к электронным услугам.
С 1 января 2026 года основная ставка НДС — 22%. Если цена в договоре не включает налог, агент считает НДС сверх цены, если включает — по расчетной ставке 22/122. За неисполнение обязанностей налогового агента грозит штраф 20% от суммы, которую нужно было удержать (ст. 123 НК РФ).
На практике это значит: даже если зарубежный сервис удалось оплатить, бухгалтеру добавляется декларация по НДС в роли агента и пакет документов на иностранном языке, который нужно перевести.
Нейросеть с личной карты сотрудника: что нужно для учета
Самый частый и самый неудобный сценарий. Сотрудник оплатил подписку на свою карту, а потом приносит чек. Чтобы у компании был шанс учесть расход, документы готовят заранее:
Приказ или служебная записка о том, что сервис нужен для работы и кто им пользуется.
Поручение сотруднику купить доступ для компании.
Авансовый отчет с чеком или инвойсом и подтверждением оплаты.
Перевод иностранных документов на русский язык.
Документ о возмещении расходов сотруднику.
Даже с полным пакетом остаются риски. Аккаунт оформлен на физлицо, документы выданы на физлицо, а если налоговая не увидит связи с деятельностью, возмещение могут расценить как доход сотрудника. Плюс та же обязанность налогового агента по НДС, если оплата шла иностранному сервису.
Оплата нейросетей по счету: как это выглядит в ERA Business
Проще всего, когда за нейросети платит сама компания российскому исполнителю. Так устроен ERA Business: компания работает по публичной оферте для юрлиц и ИП, исполнитель — ИП на АУСН, поэтому документы приходят без НДС, а обязанности налогового агента не возникает.
Счет. В кабинете компании нажимают «Запросить счет» — менеджер выставляет его на реквизиты компании и присылает на почту.
Оплата. Только предоплата безналичным переводом: баланс компании пополняется по счету, минимальное пополнение — 3 000 ₽ (цены на ноябрь 2026).
Документы. Закрывающие документы (УПД) — в кабинете и через ЭДО: Диадок, СБИС и другие операторы.
Оферта. Условия описаны в публичной оферте, отдельный договор не нужен.

Условия оплаты и документов: оплата по счету, закрывающие документы через ЭДО, без НДС. Скриншот: ERA Business
Честная оговорка: раз исполнитель не плательщик НДС, входного налога к вычету у компании не будет. Для плательщиков НДС это нужно учитывать при сравнении вариантов.
Расходы по сотрудникам и моделям: подтверждение обоснованности
Для обоснованности расхода полезно показать, кто и для чего пользуется сервисом. В разделе «Расходы» видно, кто, на что и сколько потратил, с фильтрами по команде, сотруднику, типу генерации и модели, и с выгрузкой в CSV для бухгалтерии.
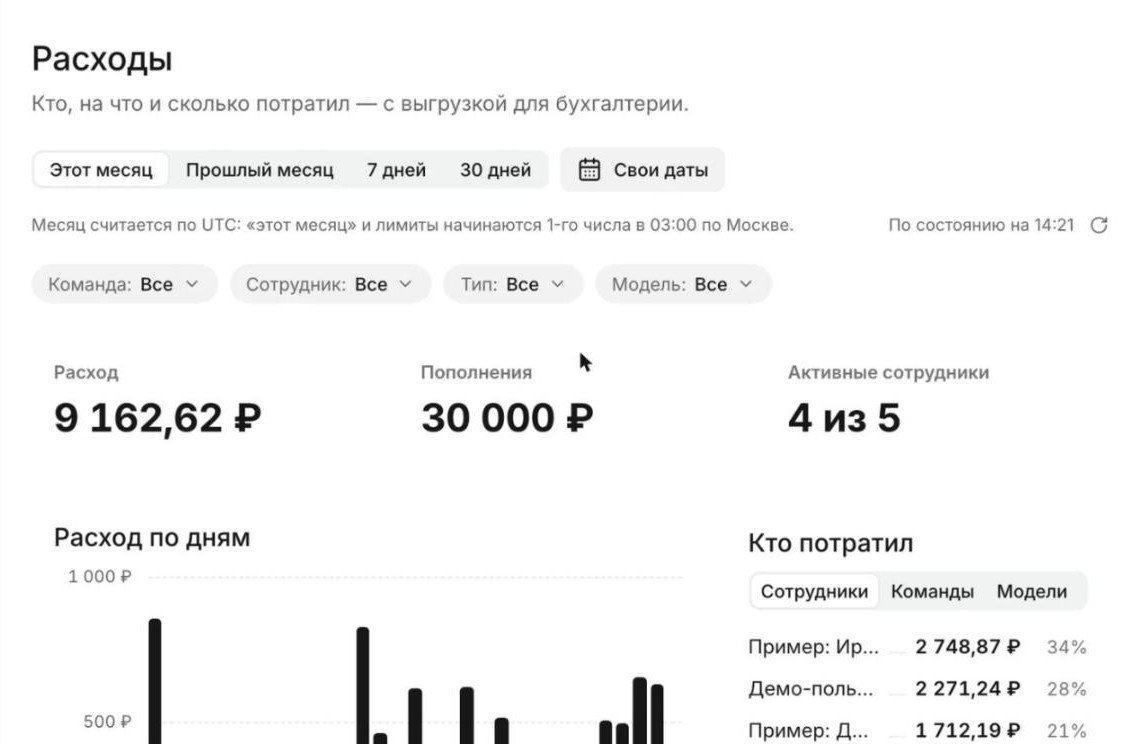
Раздел «Расходы»: расход по дням, пополнения и разбивка по сотрудникам. На скриншоте демонстрационные данные. Скриншот: ERA Business
Такой отчет хорошо ложится в приказ о применении ИИ-сервисов: список пользователей и подразделений уже есть, его не нужно собирать вручную.
Как вести учет расходов на нейросети: пошагово
Приказ о применении ИИ-сервисов. Цели использования, подразделения, ответственный за доступы.
Выбор способа оплаты. Счет российскому исполнителю или прямой расчет с зарубежным сервисом с обязанностями налогового агента.
Пополнение баланса. В учете это аванс выданный (счет 60.02), а не расход.
Закрывающие документы за период. По УПД признают расход и закрывают аванс.
Выгрузка расходов по сотрудникам. Подтверждает связь с деятельностью и помогает при проверке.
Где ИИ ошибается в налоговых вопросах
Раз статья про учет, честно о том, что нейросети пока делают плохо. Модель может сослаться на старую редакцию НК РФ: например, написать, что перечень расходов на УСН закрытый, хотя с 2026 года это уже не так. Она путает номера писем Минфина и уверенно пишет про ставки, которые изменились. Поэтому ответ нейросети — это черновик, а норму проверяют по КонсультантПлюс, Гаранту или nalog.gov.ru. Подробнее о том, где ИИ ошибается, — в Академии ERA.
Частые вопросы
Можно ли на УСН учесть подписку на нейросеть?
На УСН «доходы минус расходы» с 2026 года можно, по пп. 45 п. 1 ст. 346.16 НК РФ, если расход обоснован, подтвержден документами и оплачен. На УСН «доходы» расходы налог не уменьшают.
Нужно ли платить НДС за ChatGPT, если компания оплатила его сама?
Если компания оплачивает электронную услугу иностранной организации, она становится налоговым агентом по НДС (п. 10.1 ст. 174.2 НК РФ). Если платить российскому исполнителю по счету, этой обязанности нет.
Какие документы нужны, если платил сотрудник?
Приказ или служебная записка о деловой цели, поручение на покупку, авансовый отчет с чеком, перевод иностранных документов и документ о возмещении.
Как подтвердить, что нейросеть использовалась для работы?
Приказом о применении сервиса и списком пользователей. В кабинете компании это закрывает отчет о расходах по сотрудникам и моделям.
С чего начать
Посмотрите, кто в компании уже платит за нейросети с личных карт, и соберите эти расходы в один список.
Утвердите приказ о применении ИИ-сервисов с перечнем подразделений.
Сравните список моделей и цены и подключите компанию: счет и УПД закроют вопрос с документами.
