

Как ИП на УСН «доходы» заполнить декларацию за 2023 год, если он не платил фиксированные взносы
С 2023 года правила уменьшения налога по УСН на фиксированные взносы ИП кардинально поменялись. Чтобы уменьшать налог, вносы не обязательно платить. Достаточно просто отразить их в декларации.
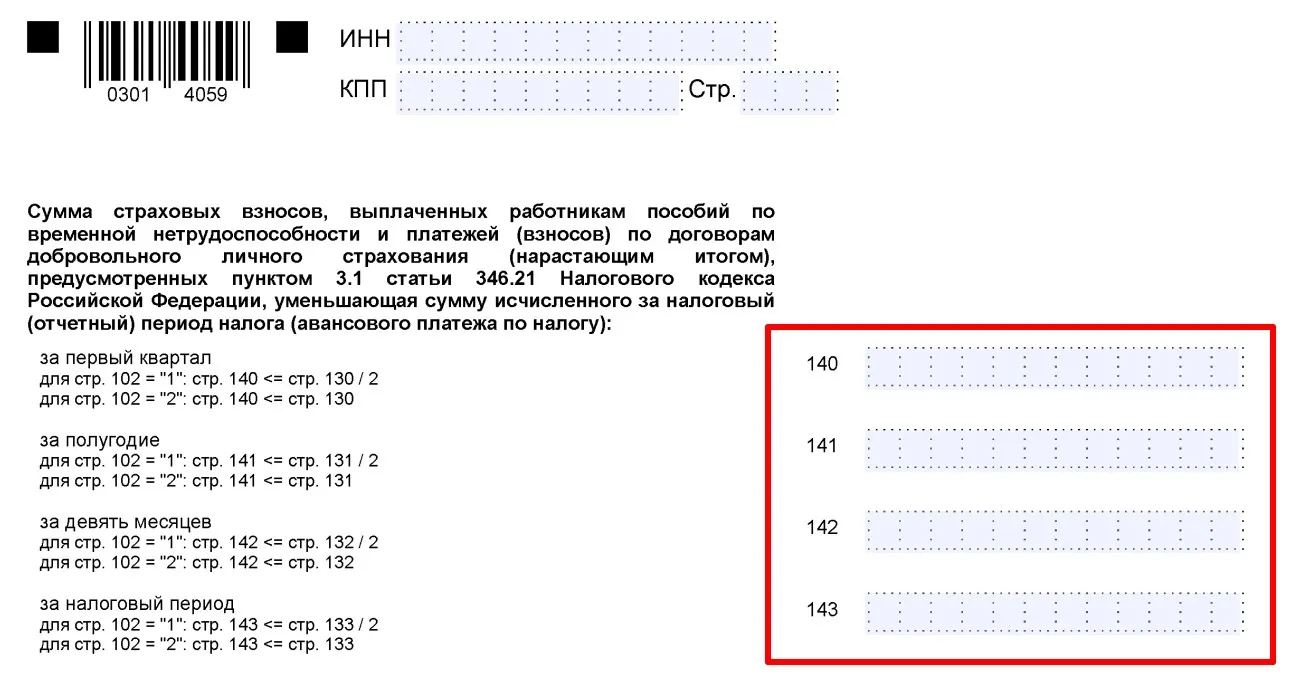
При УСН «доходы» взносы отражают в строках 140 – 143.
Актуальная форма декларации по УСН — здесь.
ИП без работников может уменьшить налог на взносы на 100%.
Как их распределять по строкам 140 – 143, ИП решает сам. Главное, чтобы сумма взносов не превышала суммы налога из строк 130 – 133.
При этом фиксированные взносы в совокупном размере (45 842 руб.) уменьшают только налог и авансы за 2023 год. Их можно отразить только в декларации за 2023 год. В декларацию за 2024 год их включать нельзя, даже если уплата пройдет в 2024 году. Если не учесть их в 2023 году, то в 2024 году они просто «сгорят».
Что касается взносов 1%, то независимо от того, когда они будут уплачены, уменьшить на них можно:
налог и авансы по УСН за 2023 год;
налог и авансы по УСН за 2024 год;
частично – налог и авансы по УСН за 2023 год, частично – за 2024 год.
То есть, ИП сам решает, как распределить эти взносы по строкам 140 – 143.
Если уже были сданы уведомления по ЕНП без учета уменьшения на взносы, то после сдачи декларации эти данные заменятся на данные из декларации (строки 020, 040, 050, 070, 080, 100, 110 раздела 1).
Как учитывать страховые взносы для расчета налога по УСН «доходы минус расходы», мы рассказывали здесь.
Бухгалтер с нуля: учет, налоги, 1С
— курс для тех, кто хочет освоить бухгалтерию с нуля.
Вы научитесь считать налоги, вести учет,
работать в 1С и Excel, оптимизировать налоги и защищать компанию. Диплом на 256 ак. часов.
Актуальные правила 2026 года.
Цена по акции: 36 000 → 10 900 руб. (70%)
Начать обучение

Клерк стал зарабатывать и на такой "топорной" рекламе?! Есть гораздо более привлекательные с т.зр. описанных факторов районы и ЖК, но они не проплатили обзор и поэтому даже объективности ради не упомянуты