Все статьи автора 14
Как учесть отчисления в резерв на оплату отпусков
Как рассчитать размер отчислений в резерв? Как правильно использовать сумму начисленного резерва? Что делать, если на конец года суммы начисленного резерва не хватило или, наоборот, осталась недоиспользованная сумма?
Резерв на выплату вознаграждений: что делать с остатком на конец года
Ситуация, если начисления в резерв производятся в текущем году, а выплаты за счет него – в следующем, когда будут посчитаны годовые результаты.
Ставка налога на прибыль 0 % в медицине и образовании: для ее применения осталось мало времени
На основании разъяснений, которые давались в письмах контролирующих органов, рассмотрим порядок применения ст. 284.1 НК РФ.
Обособленные подразделения: когда налоговики могут утверждать, что они есть
Разбираемся с юридическими тонкостями.
Резерв расходов на ежегодные вознаграждения за выслугу лет: инструкция для бухгалтера
Как создать и формировать в течение года резерв на выплату вознаграждений за выслугу лет? Как рассчитать ежемесячный процент? Эксперт рассказывает на примерах.
О переносе убытков в 2017 году и отражении их в декларации
Как в 2017 году отразить в налоговом учете перенос убытков, полученных ранее? Как показать это в налоговой декларации? Ответы вы найдете в данном материале.
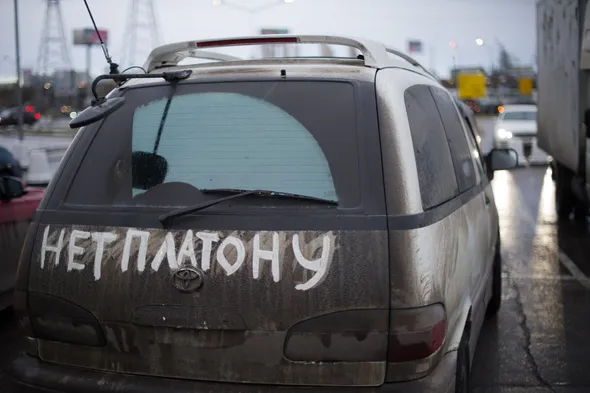
Плата «Платону»: отражение в расходах в течение 2016 года
Порядок отражения в расходах платы в систему «Платон» в течение 2016 года менялся, в связи с чем налогоплательщики были вынуждены осуществлять перерасчет и корректировать базу по налогу на прибыль. Предлагаем в конце года проверить, правильно ли были сделаны корректировки.
О начислении амортизации при модернизации полностью самортизированного ОС
Многие организации проводят в отношении своих основных средств работы, которые носят капитальный характер: достройку, дооборудование, реконструкцию, модернизацию, техническое перевооружение[1]. Стоимость этих работ в силу п. 5 ст. 270 НК РФ не может быть списана единовременно. Она, согласно п. 2 ст. 257 НК РФ, увеличивает первоначальную стоимость ОС.
Налог на прибыль организаций: нововведения 2015 года
С 01.01.2015 вступили в силу изменения и дополнения, внесенные в гл. 25 НК РФ. Какие нормы гл. 25 НК РФ затронули эти изменения? Об этом вы узнаете из данной статьи.
Резерв на оплату отпусков: итоги инвентаризации
Закончился очередной налоговый период. Организации гото-вятся к сдаче годовой декларации по налогу на прибыль. Напомним, что согласно п. 4 ст. 289 НК РФ ее представление в налоговую инспекцию должно быть осуществлено не позднее 28 марта. При расчете облагаемой базы за налоговый период необходимо учитывать следующее. Налогоплательщики, которые в течение года формировали те или иные резервы, предусмотренные гл. 25 НК РФ, обязаны провести их инвентаризацию на 31 декабря.