

Константин Чупырь
был вчера в 23:24
- Клерк с 16.07.2020
- Должность Юрист Налоговый консультант
- Город Москва

был вчера в 23:24
Разъяснения Минфина (письмо от 3 июля 2020 г. № 03-12-13/57678).

В письме Минфина России от 23.08.2021 № 03-04-05/67768 ведомство рассмотрело вопрос о получении имущественного вычета по НДФЛ при продаже квартиры и уменьшении в целях НДФЛ доходов от продажи на расходы на риэлторские услуги и пришло к выводу, что уменьшение суммы облагаемых НДФЛ доходов на сумму расходов на риэлторские услуги положениями п. 2 ст. 220 НК РФ не предусмотрено.

Налоговая проверка затянута на пять лет. Суд применил дело Неринга и признал незаконными решение о взыскании налогов.
ВС РФ, в свойственной ему манере, не стал пересматривать спор о расчете процентов за возврат излишне взысканных сумм и довольствовался выяснениями нижестоящих судов которые установили, что по итогам проверки инспекция доначислила налогоплательщику НДС и НДФЛ, а также штраф и проценты. ИП смог через суд признать решение частично незаконным. В процессе разбирательства налогоплательщик погасил часть недоимки, которая все равно оказалась больше подтвержденных доначислений.
По итогам закупки стороны заключили контракт. После подрядчик письмом сообщил заказчику, что приостановил работы:
Минфин запрещает учитывать на УСН расходы по акту с факсимиле.
По итогам выездной проверки организации доначислили налоги, пени и штрафы на значительную сумму. Ей запретили отчуждать или передавать в залог имущество без разрешения налоговиков.
При истребовании документов налоговики должны выбирать 10 тип документооборота — «Документ».
ВС РФ не стал пересматривать вывод нижестоящих судов о том, что организация не вправе заявить вычет НДС на основании счетов-фактур с факсимиле. Поскольку на документах должны быть личные подписи, инспекция доначислила налог законно. ВС РФ сослался на позицию ВАС РФ, который еще в 2011 году придерживался аналогичного подхода.
Продлен период ограничения суммы уменьшения налоговой базы на убытки прошлых лет.
Если сооружение построили и ввели в эксплуатацию с получением разрешений (разрешение на строительство или ввод в эксплуатацию) - это недвижимость. Даже если нет регистрации в ЕГРН.
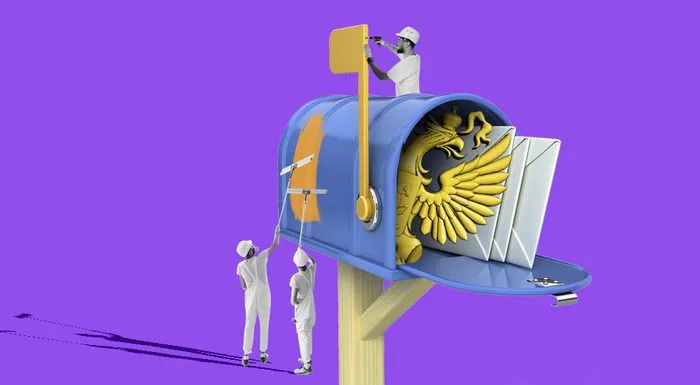
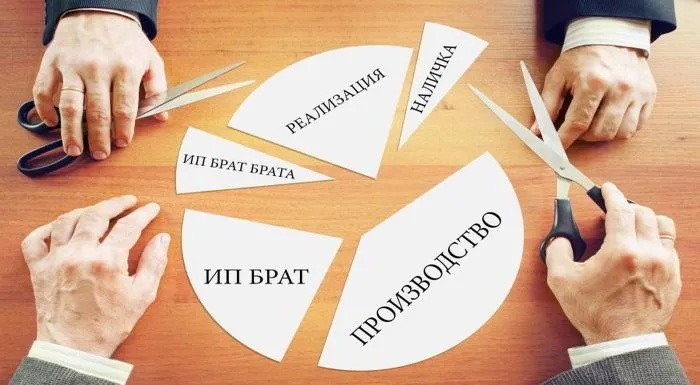
Дробление бизнеса — использование нескольких организаций или ИП для искусственного перераспределения между ними выручки, имущества или работников. Цель — налоговая экономия от применения спецрежимов или налоговых льгот. Кратко обозначим признаки дробления и риски, связанные с ним.
Согласно ст. 83 Налогового кодекса РФ, самозанятыми являются физические лица, не являющиеся индивидуальными предпринимателями и оказывающие без привлечения наемных работников услуги физлицам для личных, домашних и иных подобных нужд.


Ну мало ли какие вопросы возникают. Например: не исполнение взятых на себя договорных обязательств какой-либо из сторон. Либо это какой то контролируемый процесс. Толи еще будет.