
Константин Чупырь
не на сайте
- Клерк с 16.07.2020
- Должность Юрист Налоговый консультант
- Город Москва
не на сайте
Разбираем, что на самом деле продает блогер: гайд, курс, доступ или обучение; когда нужны ИП, лицензия и онлайн-касса, как возникают НДС и налоговые риски и почему один курс нельзя просто разделить между несколькими ИП.
Приветствую, уважаемые читатели Клерка! Сегодня у нас на повестке дня один из самых острых вопросов, с которым постоянно обращается бизнес: дробление бизнеса для целей применения спецрежимов, а именно, метаморфоза из ПНС в АУСН.

Разбираемся в новой опасной практике, которая превращает сэкономленные деньги в «преступно нажитое имущество».

Посмотрев парламентские слушания по изменению налогообложения и ПМЭФ 2024, складывается впечатление, что под эгидой амнистии дробления установят такие неудобные критерии дробления бизнеса, что придется пересматривать бизнес-схемы, некоторые окажутся на грани закрытия.
Доказательств фиктивного дробления бизнеса множество. Есть прямые и существенные, есть косвенные доказательства, которые действенны только при рассмотрении их в совокупности. Те же доказательства дробления бизнеса могут быть реабилитирующие.
Поговорим о таком явлении, как «взаимозависимые». Почему на «взаимозависимых» так обращено внимание фискалов?
Президент России Владимир Путин поручил правительству РФ совместно с палатами Федерального собрания определить параметры налоговой амнистии для бизнеса, который использовал схемы дробления при росте, и исключить уголовную ответственность за это.
Ну а что такого, подумаешь двойной штраф, еще заработают «цеховики» — «дробильщики». Вот это читается между строк свежего Определения Конституционного Суда 14.12.23 № 3286-O (автор: ёрничаю). Налоговый штраф 70%, чё так мало. Даешь больше!!!
Разные виды деятельности, от слова «совсем», этот факт и другие факты помогли победить налогоплательщику в суде. Наши поздравления победившей компании!!!

У налоговиков и судов есть такое понятие «искусственное дробление бизнеса». Раз есть искусственное, то логично было бы, что есть неискусственное дробление, скажем так «естественное» дробление. Звучит немного нелепо. Так встает вопрос —дробление благо или зло лютое? По мотивам А63-20103/2020.

Налогоплательщик в ходе рассмотрения спора неоднократно заявлял о необходимости проведения "налоговой реконструкции" хозяйственных операций при применении статьи 54.1 Налогового кодекса, посчитав, что размер недоимки налоговым органом определен правильно. Верховный Суд РФ услышал налогоплательщика.
Отказывая в удовлетворении требования, суды исходили из того, что общество пропустило установленный статьей 78 НК срок на возврат налога, поскольку должно было знать о наличии переплаты в момент совершения платежей по налогу, так как в действительности не осуществляло облагаемую УСН предпринимательскую деятельность.

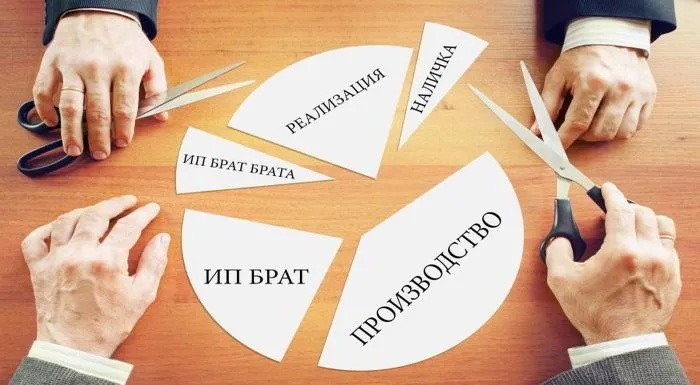
Дробление бизнеса — использование нескольких организаций или ИП для искусственного перераспределения между ними выручки, имущества или работников. Цель — налоговая экономия от применения спецрежимов или налоговых льгот. Кратко обозначим признаки дробления и риски, связанные с ним.


Отличный разбор, особенно блок про предоплату. Добавлю к нему две вещи, на которых чаще всего спотыкаются именно инфопроекты. Первая: при возврате денег покупателю доходы уменьшаются в том периоде, когда возврат фактически произведён (п. 1 ст. 346.17