

- 07 ноября52% россиян предпочли копить на первый взнос вместо перерыва в работе
- Путин изменил правила сделок с физлицами: теперь потребуется подтверждать гражданство
- 58% работающих россиян рассчитывают на повышение зарплаты в 2027 году
- Главная льгота страны: что чаще всего выбирают россияне вместо денежной выплаты
- Школьникам предложили сделать бесплатным проезд в городском транспорте
Справочники для бухгалтера
Минфин РФ: Письмо N 03-11-04/2/30 от 08.02.2007
НДС при раздаче продукции в рекламных целях
Предприятие раздает в качестве рекламы несколько образцов своей продукции. Облагаются ли эти операции налогом на добавленную стоимость? И можно ли принимать налог к вычету в полном объеме, если заранее неизвестно, какое количество образцов будет распространено в рекламных целях? Ответим на эти вопросы в нашей статье.
экспорт услуг в Казахстан
Эксперт:

Да, верно. Только уточню один принципиальный момент: если место реализации услуги — РФ, то при УСН с НДС применяются ставки 5%, 7% или 22% в...
Минфин РФ: Письмо N 03-03-06/2/28 от 20.02.2007
Новое в Клерк.Школа
Школа Перейти- 27.10Скидка на взносы на травматизм на 2027 год: заявление принимают до 2 ноября 2026 года
- 27.10Какие налоги и взносы нужно уплатить 28 октября 2026 года
- 23.10Клерк продолжает раздавать 6 месяцев подписки, если приобрели годовую Школы или Системы
- 23.10Акция 12+6 на подписку «Клерк»: 6 месяцев в подарок бухгалтеру
- 22.10Кадровые изменения в 2026 году: что проверить работодателям осень
Начисление и уплата единого социального налога на выплаты в пользу физических лиц
На вопросы производственных предприятий, связанные с начислением и уплатой единого социального налога на выплаты в пользу физических лиц, отвечает Любовь Алексеевна Котова, заместитель начальника отдела налогообложения граждан и единого социального налога департамента налоговой и таможенно-тарифной политики Минфина России.
Расчет производственными предприятиями облагаемой базы по налогу на прибыль
На вопросы, связанные с расчетом производственными предприятиями облагаемой базы по налогу на прибыль, отвечает Галина Валентиновна Лазарева, советник государственной службы РФ 3-го класса.
Минфин РФ: Письмо № 666 от 21.08.2019
Риск-менеджмент: восхождение к вершине
Кто не рискует, тот не пьет шампанское. Человечество всегда признавало такие понятия, как «случайность» или «изменчивость», и считалось с ними. В современном мире, где все переводится в цифры, люди стараются просчитать финансовые риски и лимитировать их. Этим занимаются конкретные специалисты – риск-менеджеры. Однако приобрести навыки оценки рисков не помешает и финансисту, ведь ему приходится изучать информацию, полученную от такого эксперта, и принимать на ее основании управленческие решения.
УФНС РФ по Московской обл.: Письмо N 24-17/0214 от 16.03.2007
Новые подходы к банковскому IT
О перспективах и возможностях использования новых технологий отечественными банками корреспонденту ИА «Клерк.Ру» Алексею Титову рассказали Наталья Катилова, специалист департамента розничного бизнеса и Олег Горлов, специалист проектно-технологического департамента ОАО АКБ «РОСБАНК».

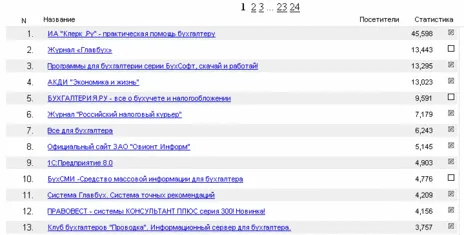
Новый рекорд
Зафиксирован новый рекорд посещаемости Клерк.Ру.
Минфин РФ: Письмо N 03-03-06/4/28 от 28.03.2007
Минфин РФ: Письмо № 03-03-06/2/37 от 21.02.2007
ФСС РФ: Письмо № 02-13/07-1985 от 14.03.2007
Минфин РФ: Письмо № 03-03-06/1/170 от 20.03.2007
Минфин РФ: Письмо N 03-11-04/3/68 от 14.03.2007
Минфин РФ: Письмо N 03-05-07-03/11 от 20.03.2007
Без заголовка
y

Забавно
dolboeb пишет: Отличный подарок скучающим офисным работникам: http://www.daitedeneg.ru/ Для тех, кому надоело отсчитывать время до конца света и заполнять тест Виконт, а рабочий день всё еще продолжается.
Минфин РФ: Письмо N 03-11-04/2/70 от 28.03.2007
Налоговая отчетность через сеть Интернет
Информационные технологии активно используются в современном офисе. Не стали исключением и налоговые органы. В поисках возможностей повышения производительности труда в условиях ограниченной численности работников особое внимание в налоговых органах уделяется в настоящее время совершенствованию процессов обработки данных.
х